از سرگیری
- در سال های اخیر، مناطق مختلف سطوح مختلفی از اختلال در زنجیره تامین خود را تجربه کرده اند
- آمریکای شمالی بیشترین ضربه را خورد، زیرا این کشور از اکثر منابع اصلی تامین فاصله دارد
- برعکس، بازارهای منطقه آسیا-اقیانوسیه و اروپا توانستند نسبتاً باثبات باقی بمانند
- اتحادیه اروپا کمترین اختلال را به خود دیده است زیرا خرید وسیله نقلیه اغلب مستلزم یک فرآیند تصمیم گیری طولانی است به دلیل فراوانی حمل و نقل عمومی مناسب و حمل و نقل با سرعت بالا در مسافت های طولانی.
- ما معتقدیم که اگر تولیدکنندگان آمریکای شمالی کمتر به تحویل بهموقع اتکا میکردند و دارای انباری از قطعات برای مدلهای تولید انبوه بودند، اختلالات تولید در سالهای اخیر میتوانست از نظر اقتصادی به حداقل برسد.
چندی پیش ما «اثر موجی» همهگیری جهانی را بر زنجیره تامین تحلیل کردیم. نتیجهگیری اصلی از آن تحلیل این بود که عرضه بهموقع و کمبود سیلیکون پس از همهگیری باعث افزایش قیمتها و کاهش عرضه کلی خودروهای جدید شد.
با این حال، چیزی که ما در آن زمان به درستی به آن پرداختیم این بود که تاثیر سوم و بسیار مهمی بر زنجیره تامین وجود دارد: منطقه.
خودروسازان چینی و هندی در دهه گذشته رشد فوقالعادهای داشتهاند و مانند سایر خودروسازان در آسیا و اقیانوسیه، بر در دسترس بودن مواد تأثیر گذاشتهاند. اگرچه آنها اغلب تامین کنندگان خود را در کشور یا نزدیک دارند، اما تنها مکان های محدودی در جهان وجود دارد که می توانند مواد خام را از آنجا تهیه کنند، بنابراین اغلب مازاد عرضه وجود دارد.
دومینو در اینجا، و آنچه ما امروز در حال تجزیه و تحلیل آن هستیم، این است که چقدر این موضوع بر سایر بازارهای بزرگ در سراسر جهان تأثیر می گذارد.
تجزیه و تحلیل شاخص های عملکرد مالی
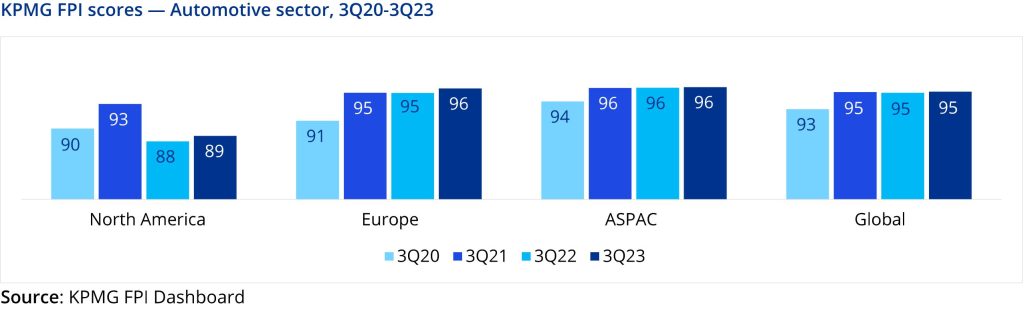
بر اساس دادههای آنلاین موجود از Klynveld Peat Marwick Goerdeler (KPMG)، آمریکای شمالی (NA) تنها بازاری بود که طی چهار سال مالی کامل گذشته، در پایان سه ماهه سوم، افت شدید عملکرد مالی (FPI) را تجربه کرد. . ) اره. همه بازارهای اصلی (NA، اروپا (EU)، آسیا و اقیانوسیه (ASPAC)) بالاتر از 90 امتیاز از 100 ممکن در سال 2020 ثبت کردند و همه در سال 2021 شاهد رشد بودند.
جایی که FPI برای آمریکای شمالی در سال 2022 سقوط می کند، به 88 از 100 کاهش می یابد. دو بازار دیگر رقم 2021 خود را حفظ کردند، در اتحادیه اروپا 95 و برای ASPAC 96. در سال 2023، NA با یک امتیاز به 89، اتحادیه اروپا یک امتیاز به 96 رسید، و ASPAC در 96 از 100 ثابت ماند.
خوب این به چه معنا است؟
تغییرات منطقه ای در مازاد عرضه علت اصلی این امر است.
در آمریکای شمالی، صنعت خودرو عمدتاً در یک کشور متمرکز است: ایالات متحده. از آنجایی که زنجیره تامین در سالهای 2020 و 2021 متزلزل شد، مازادهای منطقهای از کانادا، ایالات متحده و مکزیک همگی کاهش یافت. این امر تولید را تا حد ممکن پایدار نگه داشت و با توجه به اینکه مصرف کنندگان به دنبال خرید خودرو در سال دوم همه گیری بودند، رشد داشت.
در سال 2022، قبل از اینکه قرنطینه در آمریکای شمالی برداشته شود، هر صنعتی به معنای واقعی کلمه کف بشکه را میخرید. این همه چیز از لوازم الکترونیکی مصرفی گرفته تا خودروها و کامیون ها را تحت تاثیر قرار داد. همه چیز برای تبدیل پیشنهاد به پول نقد بدون ضرر زیاد افزایش یافت.
از آنجایی که چین و هند قدرت های اصلی ASPAC هستند، در حالی که ژاپن و تایوان دو کشور بزرگ دیگر هستند، همه آنها توانستند خیلی سریع مازاد عرضه بسیار زیادی را در مقایسه با آمریکای شمالی ایجاد کنند. همچنین کمک می کند که یکی از بزرگترین تامین کنندگان جهانی سیلیکون، TSMC، در تایوان مستقر باشد، فاصله تحویل واقعی نیز در مقایسه با آمریکای شمالی بسیار کوتاه بود.
اتحادیه اروپا همچنین علیرغم برخی کاستیهایی که همه بازارها احساس میکنند، توانست به طور موثر یک شبکه عرضه پایدار ایجاد کند. این عمدتاً کمبود سیلیکون را هدف قرار داد، اما آنها یک اثر “پل زمینی” در سراسر شبه قاره آسیا داشتند و تقریباً به حمل و نقل خارجی یا حمل و نقل هوایی وابسته نبودند.
تبدیل عرضه و تولید به نقد
برای بازار خودرو، این معیار بر دو حوزه کلیدی تمرکز دارد: تولید تا خرید (چرخه تبدیل نقدی یا CCC) و موجودی معوق روز (DIO).
چرخه تبدیل پول نقد
CCC به عنوان میانگین زمان لازم برای تکمیل تولید و خرید یک وسیله نقلیه تعریف می شود. طی پنج سال گذشته، این بازه زمانی به طور پیوسته در آمریکای شمالی رشد کرده است، دقیقاً به دلیل بحران زنجیره تامین در سال 2022، که تا سال 2024 ادامه دارد. این چرخه از 35 روز در سال 2019 به 48 روز در سال 2023 افزایش یافته است.
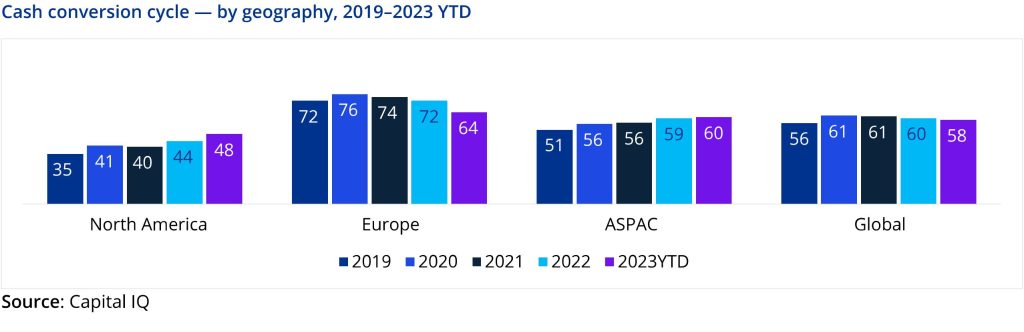
به اندازه کافی عجیب، این اتفاق در ASPAC نیز رخ داد، علیرغم وجود مازاد و زنجیره تامین کوتاهتر، که از 51 روز به 60 روز برای تبدیل افزایش یافت. تنها بازاری که شاهد بهبود واضح در چرخه بود، اتحادیه اروپا بود که در سال 2020 به 76 روز رسید و در سال 2023 به 64 روز کاهش یافت.
روزهای باز بودن سهام
DIO به عنوان زمان لازم برای رسیدن یک وسیله نقلیه غیرساخته به یک قطعه فروشنده و سپس فروخته شدن تعریف می شود. اینها فورد F-150، تویوتا کمریهای شما هستند که میتوانید فردا وارد یک نمایندگی شوید، آنها را بخرید و چند ساعت دیگر آنها را برانید.
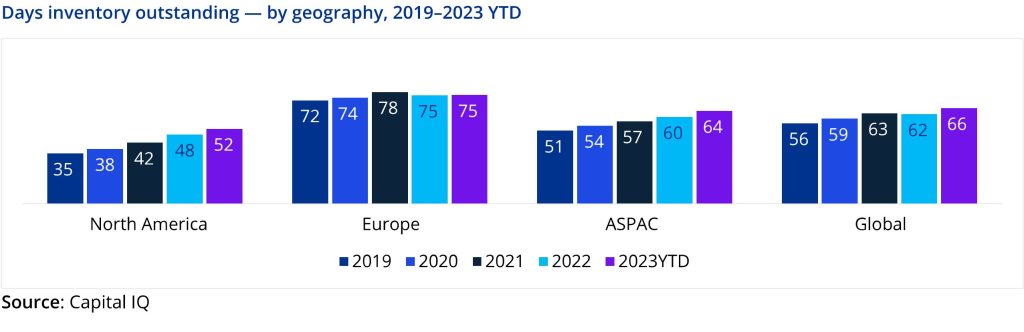
NA شاهد کاهش فروش عمده در اینجا بود که از 35 روز در سال 2019 به 52 روز در سال 2023 افزایش یافت. ASPAC نیز آسیب دید و از 51 روز به 64 روز رسید.
با این حال، اتحادیه اروپا تا حد زیادی با ثبات باقی ماند و از 72 روز در سال 2019 شروع شد، در 78 روز در سال 2021 به اوج خود رسید و سپس به 75 روز در سال 2023 کاهش یافت.
تحلیل و بررسی
نکته کلیدی در اینجا این است که در حالی که همه بازارها مشکلات زنجیره تامین را تجربه می کنند، به دلیل روند بازار اتحادیه اروپا قبل و بعد از همه گیری، تجارت در آنجا نسبتاً ثابت مانده است. این با رفتار مصرف کنندگان شناخته شده در منطقه همزمان است، زیرا خرید خودرو در اروپا اغلب یک امر سنجیده و طولانی است.
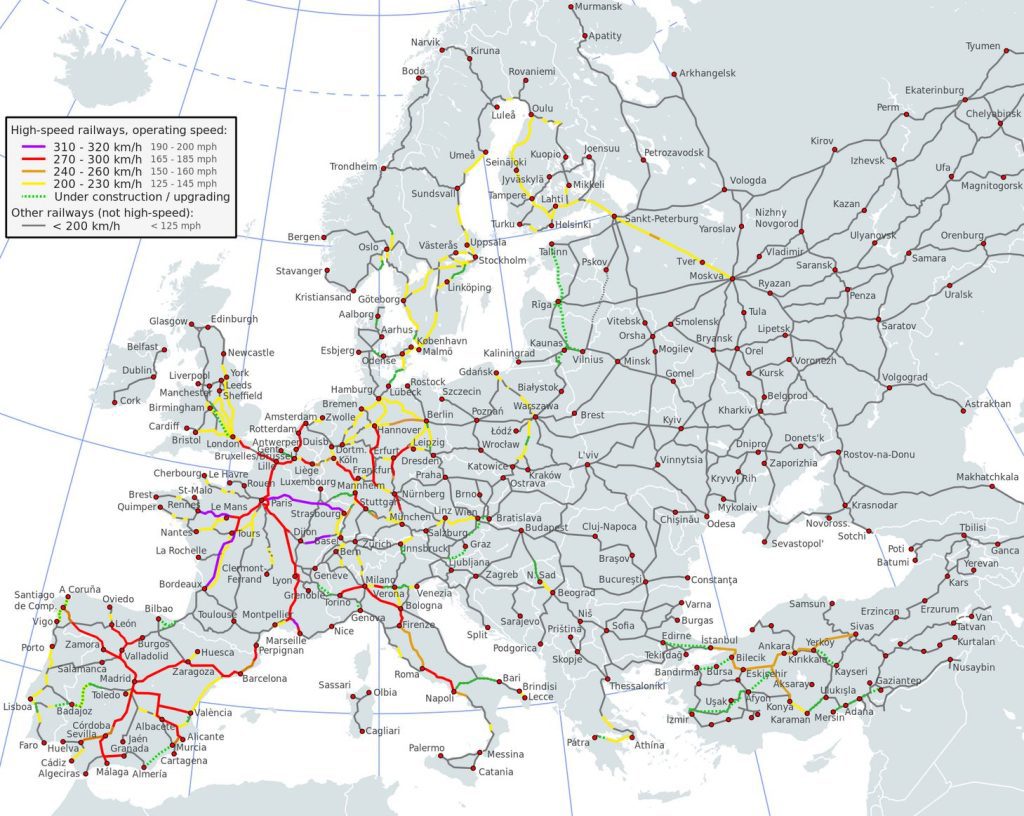
با این حال، در ASPAC و آمریکای شمالی، خریدهای فوری و خودرو به عنوان نماد وضعیت هر دو روند قوی هستند. در حالی که برخی از کشورها در ASPAC دارای شبکه های حمل و نقل جایگزین قوی هستند، هیچ بازار دیگری به اندازه اتحادیه اروپا در دسترس نیست. شما می توانید با قطار از تالین، استونی به ناپل، ایتالیا، تنها با چند توقف کوتاه در مراکزی مانند مونیخ، پاریس و موارد مشابه بروید.
به دلیل این رفتار، اگر خودرویی را در اتحادیه اروپا خریداری کنید، تصمیم مهمی است، بنابراین طول DIO و CCC در آنجا است. وقتی همهگیری شیوع پیدا کرد، یک خودروساز میتوانست تولید خود را برای یک ماه کامل تعطیل کند و تا زمانی که تولید را افزایش داد، در واقع هیچ کاهشی در هیچ یک از این معیارها مشاهده نخواهد کرد.
در مجموع
دلیل اصلی اینکه قیمت ها همچنان به طور پیوسته در حال افزایش هستند و عرضه همچنان در آمریکای شمالی کم است این است که بر اساس داده های کاملاً عینی، کل منطقه برای یک اختلال عمده در تولید آماده نبود. تکیه بر عرضه به موقع برای ساخت خودروها در سریع ترین زمان ممکن تاکتیکی نامطمئن بود، اما برای ماندن در رقابت، خودروسازان آمریکایی باید تقریباً به معنای واقعی کلمه خودروهای خود را از درهای کارخانه بیرون می کردند.
از آنجایی که واحدها در طول یک بیماری همه گیر در تعداد زیادی از فروشندگان منتظر ماندند و در حالی که واحدهای بیشتری تولید می شدند، فروخته نشدند، ایالات متحده اساساً خود را به گوشه ای رسانده است. ما معتقدیم که اگر یک استراتژی کاهش اجرا میشد که به موجب آن تولید کند میشد و موجودی موجود میتوانست به صورت ارگانیک فروخته شود، زنجیره تامین همچنان مختل میشد، اما نه به اندازه خشک شدن چاهها در سال 2021.
باز هم، نگاه به گذشته اغلب 20/20 است، بنابراین هیچ کس در آن زمان حتی نمی دانست که یک بیماری همه گیر اعلام می شود و تولید در اواسط سال 2020 متوقف می شود. فقط امیدواریم که خودروسازان از این تجربه درس گرفته باشند و مازاد عرضه پایدارتری را اتخاذ کنند. با این حال، دستیابی به این امر مستلزم کاهش اتکا به تحویل به موقع است و همه ما می دانیم که مشتری اکنون چیزهایی را می خواهد، اکنون، اکنون…