کانون توجه کسب و کار
کلاهبرداری خودرو بسیاری از شیوه ها را تداوم بخشیده است و برخی در سال های اخیر تکامل یافته اند. شرکت هایی مانند Point Predictive بر نبض این اکوسیستم نظارت می کنند.
لوئیزویل، 20 مارس – در اوایل این ماه، آقای فرانک مککنا از Point Predictive به San Diego Auto Digest در مورد گزارش اخیر تقلب خودرو سالانه خود اطلاع داد. نتایج نشاندهنده تاکتیکهای در حال تحول کلاهبرداران و تصویر بزرگتر اقتصادی در ایالات متحده است. پس از بررسی داده ها، روندهای نوظهوری وجود دارد که فروشندگان و وام دهندگان باید در سال 2023 نسبت به آنها هوشیار باشند. با توجه به اینکه قیمت تراکنش خودرو در دسامبر 2022 به بالاترین حد خود یعنی بیش از 47000 دلار رسیده است، به نظر می رسد که مردم در خرید خودرو بهتر شده اند. آنها نباید قادر به انجام این کار باشند.
🔎
فرانک، استراتژیست ارشد کلاهبرداری در Point Predictive است و از سال 1990 با کلاهبرداری مبارزه کرده است. او خیلی چیزها را می داند چون خیلی دیده است.
این گزارش دادههای گستردهای را از بیش از 35 وامدهنده مختلف از همه ریشهها، از جمله وامدهندههای زیرمجموعه و اصلی، اسیر و غیرمستقیم، و رهبران بازار متوسط تا دسته جمعآوری کرد. Point Predictive به ارائه بینش بینظیر درباره اکوسیستم کلاهبرداری خودکار افتخار میکند، موضوعی که اغلب در بهترین حالت مبهم است. این مقاله قصد دارد این داده ها را خلاصه کند.
Point Predictive راه حل های امتیازدهی و مدیریت ریسک را برای وام دهندگان خودرو در سراسر کشور ارائه می دهد و بیش از 2 تریلیون دلار در برنامه های کاربردی از سال 2018 تجزیه و تحلیل می کند.
نکات زیر زمینه کاملی را ارائه نمیدهند یا گزارش را درست نمیکنند، اما آنها نتایجی هستند که به عنوان خلاصه برخی از دادهها هستند.
نتایج سرفصل
- 70 درصد از وام دهندگان خودرو در حال آماده شدن برای این هستند بدتر اقتصاد در سال 2023
- ارائه نادرست درآمد، مانند سال های گذشته، بزرگترین مشکل پیش روی وام دهندگان باقی مانده است.
- اکثریت وام دهندگان بر این باورند که بین 1٪ تا 10٪ از فیش های حقوقی جعلی یا ساختگی هستند. برخی معتقدند تا 20 درصد تغییر کرده است.
- 75 درصد از وام دهندگان در سال جاری نسبت به سال گذشته بیشتر نگران تقلب هستند. 1 در 4 می گویند که اکنون “بسیار بیشتر” نگران هستند.
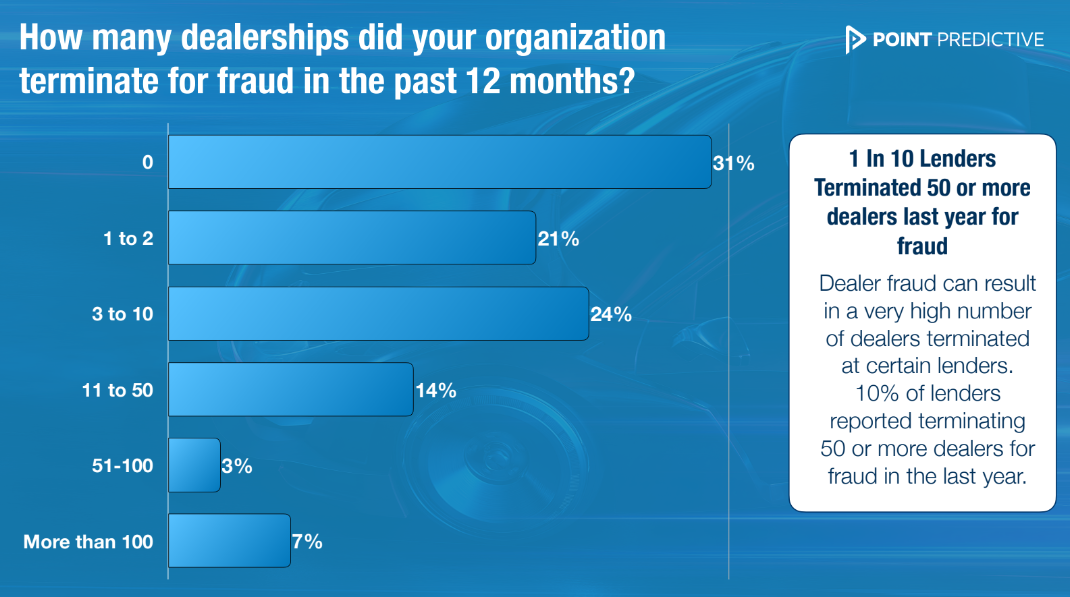
- از هر ده وام دهنده، یک نفر آن را لغو کرده است 50 یا بیشتر فروشندگان سال گذشته به دلیل کلاهبرداری
هنگامی که ما صحبت کردیم، آقای مک کنا به صراحت گفت که بسیاری از مسائلی که در گذشته برای وام دهندگان نگران بوده است، همچنان در حال تکامل و انطباق با تکنیک های تشخیص هستند. با این حال، سرقت هویت مصنوعی در مقایسه با ارائه نادرست معمول درآمد یا جعل فیش حقوقی در حال افزایش است. Investopedia سرقت هویت مصنوعی را اینگونه تعریف می کند: “شکلی از کلاهبرداری که در آن یک مجرم اطلاعات واقعی و نادرست را برای ایجاد یک هویت جدید ترکیب می کند. اطلاعات واقعی استفاده شده در این کلاهبرداری معمولا به سرقت می رود.” این منطقی است، زیرا کلاهبرداران بیشتری به کانالهای رسانههای اجتماعی آنلاین که در انتشار این اعتبارنامههای سرقت شده تخصص دارند، دسترسی دارند.
📈
افزایش نرخ ها! متوسط نرخ وام خودروی جدید 6.5% و 10% استفاده شده در دسامبر 22 بود، در حالی که در دسامبر 21 4.1% نو و 7.4% استفاده شده بود.
یک نکته شگفتانگیز از گزارش این است که دلالان اغلب مرتکب تقلب میشوند بجای از مصرف کننده این ممکن است دور از ذهن به نظر برسد، اما ظاهرا اینطور نیست؟ کلاهبرداری فروشنده زمانی اتفاق میافتد که یک فروشنده عمداً اطلاعات یک معامله مانند درآمد خریدار خودرو را به اشتباه ارائه میکند تا معامله انجام شود. فروشنده و مدیرش حقوق می گیرند. برد – برد؟ دلالان در کوتاه مدت درآمد کسب می کنند، اما همانطور که گزارش نشان می دهد، بسیاری از وام دهندگان از این امر به ستوه آمده اند و به شدت روابط خود را با فروشندگانی که دست به این رفتار کوته فکرانه می زنند قطع می کنند. اگر میخواهند این روابط را حفظ کنند، ممکن است برخی از دلالها نیاز به تجدیدنظر در عملیات خود داشته باشند.
گزارش تقلب در خودرو: یک سنت سالانه
Point Predictive از سال 2018 بررسی تقلب و گزارش مربوط به آن را برای جمع آوری داده ها به طور مستقیم از منبع و دریافت بازخورد مستقیم از شرکای خود انجام داده است. همانند امنیت سایبری، کلاهبرداری به ارتباط و همکاری بین رقبای بالقوه متکی است، زیرا بازیگران تهدید کاملاً در کنار هم هستند. این شرکت در بخشهای مختلفی فعالیت میکند، اما بخش خودروسازی بیشترین فعالیتهای آن را به خود اختصاص داده است. تعالی معمولاً مستلزم تمرکز است.
“شکست با افتخار بهتر از موفقیت با تقلب است”
همانطور که قبلاً در مقاله ذکر شد، مردم در رانندگی با اتومبیل هایی که هیچ ارتباطی با آن ندارند، بسیار خوب عمل می کنند. داده های منتشر شده توسط رسانه هایی مانند Consumer Reports از این امر پشتیبانی می کند.
کارشناسان می گویند مصرف کنندگان نباید بیش از 10 درصد از درآمد خود را صرف وام خودرو کنند. نزدیک به 25 درصد از وام ها در داده های بررسی شده توسط CR از این آستانه فراتر رفته است. در میان وام گیرندگان زیرمجموعه، این تعداد تقریباً 50 درصد است، حدود 2.5 برابر بیشتر از وام گیرندگان اصلی و فوق العاده.
علاوه بر این، سهم وام گیرندگانی که 60 روز یا بیشتر از پرداخت وام خودرو عقب هستند در دسامبر 2022 26.7 درصد بیشتر از سال قبل بود. برای زمینه، با این حال، این درصد هنوز تنها 1.84٪ از کل وام های خودروی معوق را تشکیل می دهد.
Point Predictive این گزارش را منتشر کرد تا خرده فروشان خودرو را در مورد مسائل مربوط به کلاهبرداری اعتباری آموزش دهد و نشان دهد که چگونه کلاهبرداری نه تنها بر مؤسسات مالی بزرگ، بلکه بر فروشندگان محلی شما و مشتریان آنها تأثیر می گذارد. به نظر می رسد فناوری سرعت و دسترسی به فعالیت های تقلبی را تسریع کرده است، و شرکت ها اگر می خواهند از تبدیل شدن به یک هدف آسان اجتناب کنند، عاقلانه هستند که تکنیک های کاهش خود را تعیین کنند. اگر یک خرس شما و دوستتان را تعقیب می کند، لازم نیست سریعتر از خرس باشید، فقط باید سریعتر از دوست خود باشید!
لطفاً از طریق لینکدین با هر نظر یا ایده ای در مورد داستان، که در زیر برگه «درباره» یافت می شود، تماس بگیرید. برای محتوای بیشتر خودرو از Auto Digest – JWK ثبت نام کنید