در هفتههای اخیر، کارخانههای مونتاژ و باتری BEV افتتاح، شروع و ساخت و ساز را به تعویق انداختهاند، زیرا صنعت جهانی خود را با مسیر تقاضای ناسازگار وفق میدهد.
سرویس S&P Global Mobility AutoIntelligence تجزیه و تحلیل روزانه اخبار و رویدادهای جهانی خودرو را ارائه میکند و به مشتریان خود میدهد تا به موقع در صنعت در حال تغییر حرکت کنند. Behind the Headlines هر دو هفته یک بار به جدیدترین اخبار برتر می پردازد.
ظرفیت باتری جدید BEV در آسیا و اقیانوسیه آنلاین می شود
انتظار میرود رشد نامتناسب تقاضا برای خودروهای برقی باتریدار (BEV) در سال 2024 تا سال 2025 ادامه یابد. از آنجایی که خودروسازان هزینههای سرمایه و تقاضای مصرفکننده را متعادل میکنند، برخی از پروژههای باتری به تعویق میافتند و بازنگری میشوند، در حالی که برخی دیگر با سرعت تمام در حال حرکت هستند.
در مورد باتری های BEV، کارخانه ای بین هیوندای موتور و LG Energy Solution (LGES) تولید خود را در اندونزی آغاز کرده است. این اولین کارخانه تولید سلول باتری در کشور است، با ظرفیت سالانه 10 گیگاوات ساعت سلول باتری و با سرمایه گذاری 1.1 میلیارد دلاری که در سال 2021 اعلام شد، پشتیبانی می شود.
در زمینه مونتاژ خودرو، GAC Aion، یک شرکت تابعه خودروهای انرژی جدید گروه GAC، کارخانه جدیدی را در تایلند افتتاح کرده است. این کارخانه سالانه 50 هزار دستگاه ظرفیت دارد و 65 میلیون دلار سرمایه گذاری کرده است. کارخانه GAC Aion دومین کارخانه از نوع خود است که در این ماه در تایلند افتتاح می شود. کارخانه BYD در اوایل جولای افتتاح شد و ظرفیت 150000 خودروی انرژی نو در سال را دارد.
VinFast همچنین ساخت کارخانه جدیدی را در اندونزی آغاز کرده است که بر روی ساخت نسخه های فرمان راست خودروهای VF 3، VF 5، VF 6 و VF 7 برای بازار اندونزی متمرکز شده است. پیش بینی می شود این کارخانه سالانه 50000 دستگاه ظرفیت داشته باشد.
در آمریکای شمالی، پروژه های باتری در حال به تعویق افتادن و بررسی هستند
در همین حال، در آن سوی جهان، فورد و جنرال موتورز افزایش ظرفیت تولید BEV خود را کاهش داده اند. این کندی بر سرمایهگذاریهای تولیدی آمریکای شمالی تأثیر میگذارد، و VinFast دریافته است که نفوذ به ایالات متحده دشوارتر از حد انتظار است.
پس از اینکه مدیرعامل جنرال موتورز تایید کرد که این شرکت تا سال 2026 به هدف خود یعنی 1 میلیون ظرفیت نصب شده BEV دست نخواهد یافت، LGES اعلام کرد که ساخت یک کارخانه جدید سلول باتری در میشیگان را به تاخیر می اندازد. LGES گفت که سرعت سرمایهگذاری کلی خود را تعدیل خواهد کرد و به دنبال راههایی برای اطمینان از انعطافپذیری کارخانههایش است. نظرات نشان می دهد که تغییرات دیگری ممکن است ایجاد شود. کارخانه GM-LGES در میشیگان یک سرمایه گذاری مشترک Ultium Cells LLC با جنرال موتورز است که سومین کارخانه از دو در ایالات متحده است.
فورد همچنین از تغییر دیگری در برنامه های تولید آمریکای شمالی خود خبر داد. به جای تولید ویژگی های سه ردیفه BEV برای برندهای فورد و لینکلن در کارخانه Oakville، انتاریو (کانادا)، فورد ساخت نسل فعلی کامیون های سری F Super Duty را در آنجا در سال 2025 آغاز خواهد کرد. به محض سال 2026، نسل بعدی نیز در آنجا تولید خواهد شد. فورد متعهد به راهحلهای برقی برای Super Duty بعدی بود، اما تولید BEV را در Oakville متوقف کرد.
VinFast با اعلام فروش جهانی 21747 خودرو در سه ماهه دوم سال 2024، انتظارات فروش تمام سال 2024 خود را از 100000 دستگاه به 80000 دستگاه کاهش داد. VinFast همچنین اولین کارخانه BEV ایالات متحده خود را تا سال 2028 به تعویق انداخت. این دومین تاخیر برای کارخانه ای است که در ابتدا قرار بود در جولای 2024 شروع به تولید کند.
ترکیه سرمایه گذاری های BYD را دریافت می کند و محافظت بالقوه در برابر تعرفه های اتحادیه اروپا ایجاد می کند
دولت ترکیه پس از اعمال تعرفه 40 درصدی بر واردات خودروهای سواری به سرزمین اصلی چین، اعلام کرده است که بر خودروسازان چینی که در داخل سرمایه گذاری می کنند، تعرفه اعمال نخواهد کرد. دونالد ترامپ، نامزد ریاست جمهوری آمریکا و رئیس جمهور سابق آمریکا گفته است در صورت پیروزی در انتخابات نوامبر 2024، می تواند سیاست مشابهی را در نظر بگیرد.
در اوایل ژوئیه، BYD با ترکیه به توافق رسید تا یک میلیارد دلار در تولید خودرو در آنجا سرمایه گذاری کند. گفته می شود SAIC در حال مذاکره برای شروع تولید در ترکیه است که چری در بیانیه قبلی خود گفته بود: “ما به شدت با وزارتخانه های مربوطه در مورد تحلیل امکان سنجی ساخت کارخانه در ترکیه و تولید در ترکیه کار می کنیم. هدف ما این است که بتوانیم در اسرع وقت در ترکیه تولید کنیم.” هر تاسیساتی که در ترکیه ساخته شود می تواند به طور بالقوه از تعرفه های اعمال شده توسط کشورهای عضو اتحادیه اروپا جلوگیری کند.
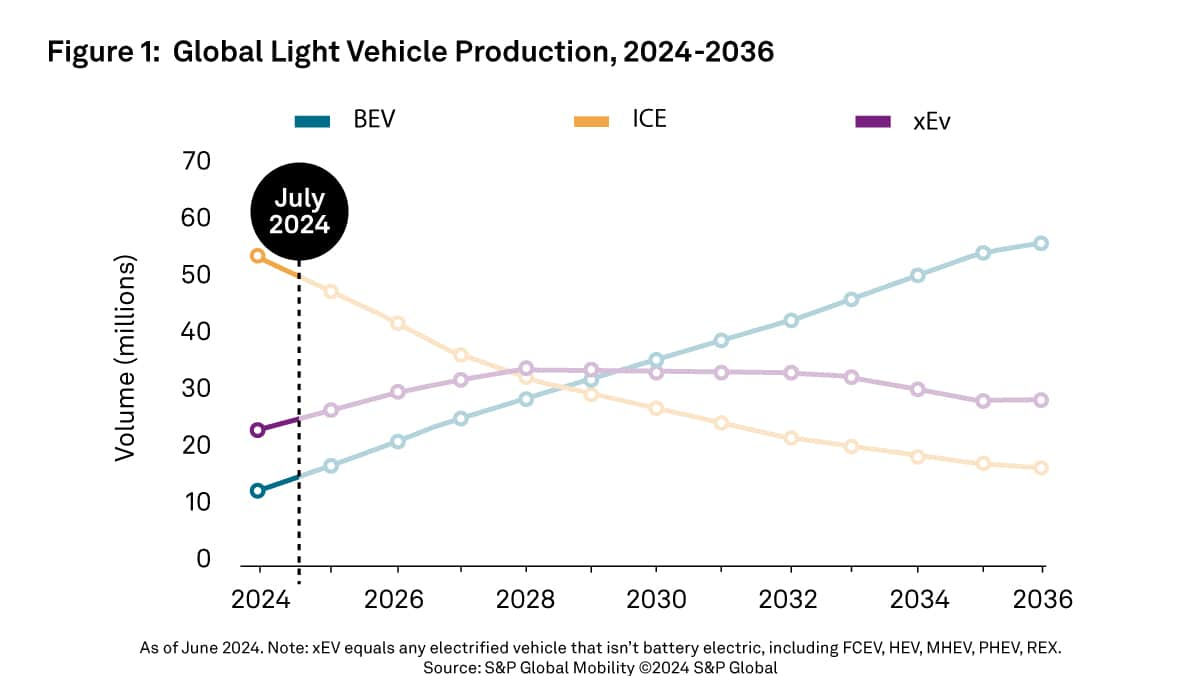
S&P Global Mobility انتظار دارد تولید BEV تا سال 2036 به 59 درصد از تولید خودروهای سبک برسد.
طبق پیشبینی تولید خودروهای سبک S&P Global Mobility ژوئن 2024، تولید BEV حتی با تردید مصرفکننده در سال 2024 به یک مسیر صعودی نسبتاً تهاجمی ادامه خواهد داد. انتظار میرود تولید جهانی خودروهای سبک BEV تا سال 2029 از تولید موتور احتراق داخلی (ICE) پیشی بگیرد.
در سال 2036، می بینیم که تولید جهانی BEV تنها 59 درصد از کل تولید خودروهای سبک را تشکیل می دهد. با این حال، ما همچنین پتانسیلهایی را برای آلمان میبینیم، زیرا تا آن زمان 97 درصد از تولید خودروهای سبک به BEV تغییر خواهد کرد.
در سرزمین اصلی چین، که بزرگترین تولیدکننده BEV باقی خواهد ماند، تنها حدود 64 درصد از تولید خودروهای سبک در سال 2036 انتظار می رود BEVs باشد. فشار سرزمین اصلی چین برای وسایل نقلیه با انرژی جدید (NEVs) به جای تمرکز لیزری بر BEVs، فضای بیشتری را برای راه حل هایی مانند پلاگین هیبریدی (PHEV) و راه حل های خودروهای الکتریکی با برد وسیع (گسترش) باز می کند. پیشبینی میشود تا سال 2036 اینها به ترتیب 17 و 7 درصد از تولید خودروهای سبک در سرزمین اصلی چین را تشکیل دهند.
انتظار می رود ایالات متحده تا سال 2036 سومین تولید کننده BEV باشد. ما پیشبینی میکنیم که تا آن سال، 75 درصد از تولید خودروهای سبک میتواند BEV باشد. اندونزی و تایلند کشورهای با سابقه تولید خودرو هستند و فرصت هایی برای بازارهای داخلی و صادراتی دارند. با این حال، انتظار می رود انتقال BEV در آنجا کمی بیشتر طول بکشد. تا سال 2036، ما پیشبینی میکنیم که تولید BEV در تایلند تقریباً 50 درصد از تولید این کشور باشد. در اندونزی شاهد هستیم که تولید BEV به 26 درصد از تولید رسیده است.
در حالی که در حال حاضر اعتقاد بر این است که تغییر به سمت تولید و فروش خودروهای غالب BEV یک سوال «زمانی» به جای «اگر» است، ما همچنان شاهد تجدید نظر تولیدکنندگان و تامینکنندگان در برنامههای فوری خود خواهیم بود زیرا نیاز به ظرفیت برای پشتیبانی از تغییر را بدون اینکه خیلی زود انجام دهند، متعادل میکنند.
یک آزمایش رایگان از AutoIntelligence دریافت کنید.