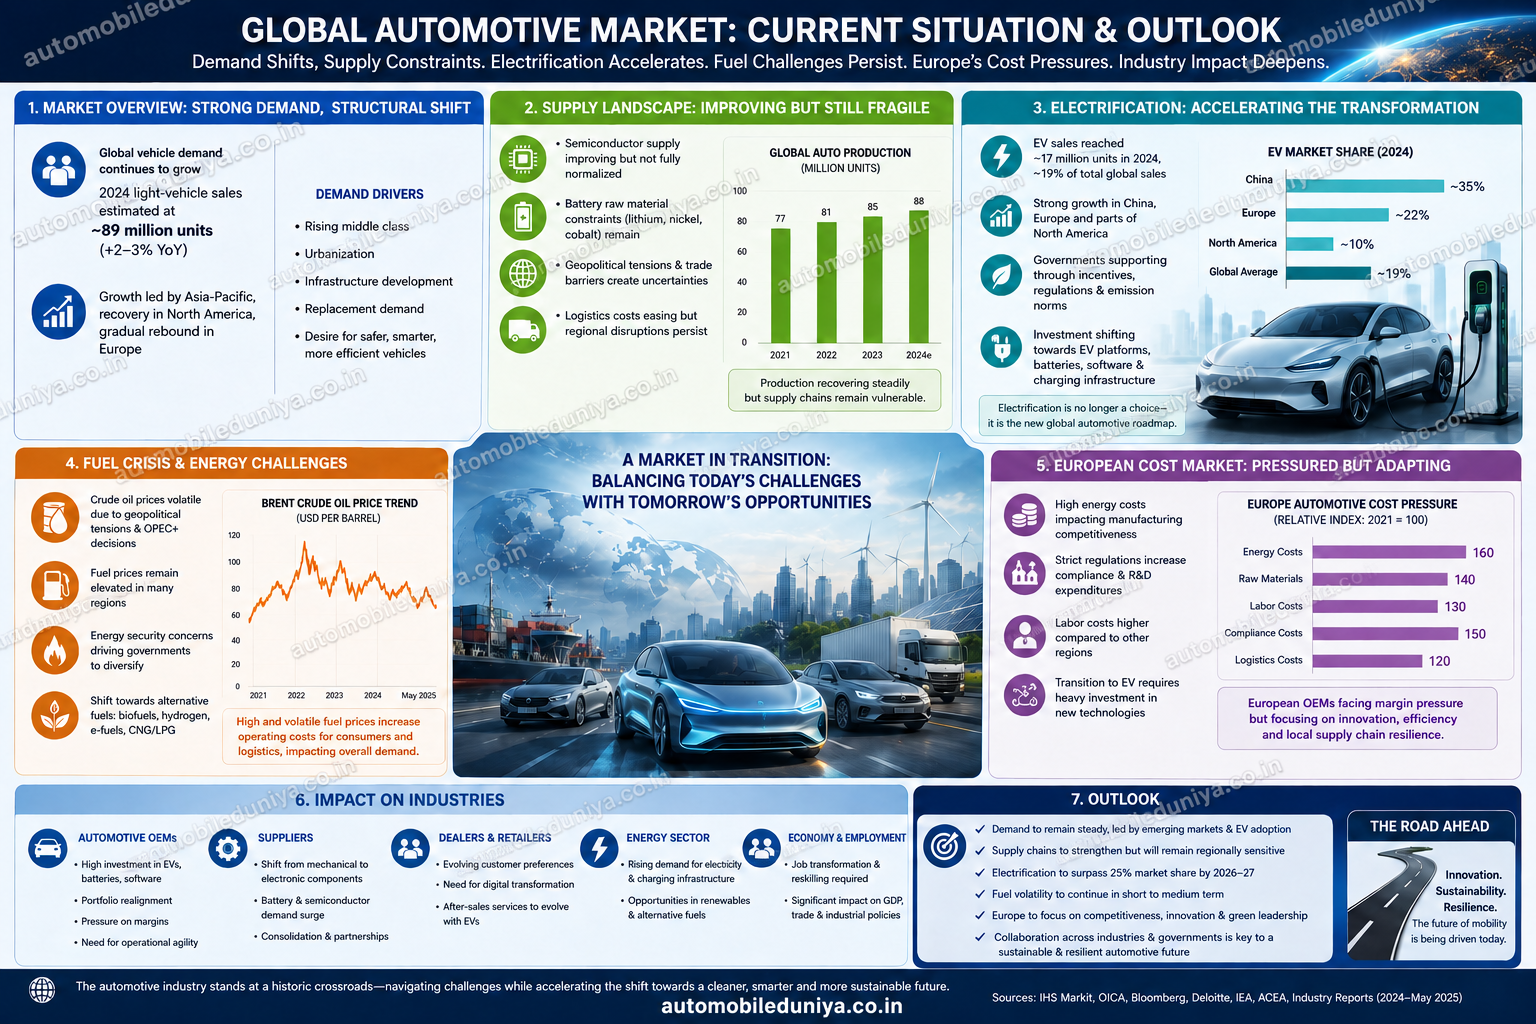
بازار جهانی خودرو پس از همهگیریها و شوکهای زنجیره تامین، با رشد متوسطی در افق در حال تثبیت است. انتظار میرود فروش خودروهای جدید بین سالهای 2025 تا 2026 به 89 تا 90 میلیون دستگاه برسد. رشد نابرابر است: چین (30 میلیون دستگاه، 50 تا 60 درصد خودروهای برقی) پیشتاز است، ایالات متحده (16 میلیون خودرو، 10-11 درصد خودروهای برقی) و اتحادیه اروپا (15 میلیون دستگاه، ~ 20-5 درصد خودروهای برقی) پیشتاز است. EVs) عقب است. برقیسازی سرعت میگیرد: خودروهای برقی باتریدار تا سال 2024 در سطح جهانی 25 تا 30 درصد رشد خواهند کرد (به 17 میلیون فروش، 20 درصد سهم جهانی)، که توسط چین هدایت میشود (تقریبا نیمی از فروش خودرو در سال 2024). نقاط شارژ عمومی تا پایان سال 2025 به 7-7.5 میلیون نقطه افزایش یافته است، اگرچه پوشش آن متفاوت است (چین: 4.7 میلیون شارژر؛ اتحادیه اروپا: 2.0 میلیون شارژ؛ ایالات متحده: 160000). زنجیره تامین باتری همچنان تنگ است: انتظار میرود تقاضا برای مواد معدنی حیاتی تا سال 2030 3 تا 5 برابر افزایش یابد و بر عرضههای لیتیوم، نیکل و کبالت فشار وارد کند.
هزینه های بالای انرژی و نظارتی بر تولیدکنندگان اروپایی فشار وارد می کند. صنعت اروپا با بالاترین قیمت انرژی صنعتی در سراسر جهان (گاز / برق در اتحادیه اروپا 2-4 برابر آمریکای شمالی)، افزایش هزینه های نیروی کار (+ 3-4٪ در سال در سه ماهه اخیر) و سیاست های دشوار کربن (EU ETS، CBAM) مواجه است. پیشبینیکنندگان تخمین میزنند که هزینه کربن در اتحادیه اروپا تا سال 2030 به 130 یورو در هر تن خواهد رسید و هزینههای ورودی فلز را 7 تا 17 درصد افزایش میدهد. کمبود قطعات (نیمه هادی ها، قطعات الکترونیکی) و اهداف CO2 بر ترکیب و حاشیه OEM ها فشار وارد می کند. فروشندگان و بازارهای پس از فروش نیز با این چالش روبرو هستند: خودروهای برقی 50 درصد کمتر از خودروهای ICE نیاز به تعمیر و نگهداری دارند، در حالی که حاشیه سود نمایندگی در خودروهای برقی در حال حاضر کمتر از خودروهای ICE است.
در کوتاه مدت، بحران های سوخت و افزایش قیمت نفت (جنگ اوکراین 2022، خاورمیانه 2026) مصرف کنندگان را به سمت خودروهای هیبریدی/EV سوق داده است، اما با پذیرش فوری محدود. تقاضای کمتر برای بنزین از وسایل نقلیه الکتریکی به این معنی است که مصرف نفت در بخش جاده زودتر به اوج خود خواهد رسید (BNEF انتظار دارد در سال 2029 به اوج خود برسد). به طور خلاصه، OEM ها و تامین کنندگان باید با محیط رشد کندتر، افزایش هزینه ها و انتقال به وسایل نقلیه الکتریکی کنار بیایند.
چشم انداز (1 تا 5 سال): فروش جهانی وسایل نقلیه سبک احتمالاً تا سال 2026 به آرامی رشد خواهد کرد (1-2٪ در سال). نفوذ خودروهای الکتریکی به شدت افزایش خواهد یافت: حدود 40٪ از خودروهای فروخته شده ممکن است تا سال 2030 الکتریکی باشند (چین 80٪، اتحادیه اروپا ~60٪، ایالات متحده ~20٪). زیرساخت شارژ گسترش خواهد یافت (IEA انتظار دارد تا سال 2035 شارژرهای عمومی پنج برابر بیشتر شود). عرضه باتریها و مواد معدنی حیاتی افزایش مییابد، اما استخراج و پالایش از تقاضا عقب میماند و قیمتها را بیثبات نگه میدارد. پایه هزینه خودرو در اروپا همچنان بالا خواهد ماند و خطر تغییر تولید را به همراه خواهد داشت (به عنوان مثال به مکزیک، مانند سال 2024). OEM ها و سازندگان قطعات باید کارایی را افزایش دهند، زنجیره های تامین را بومی سازی کنند و در پلت فرم های رقابتی EV سرمایه گذاری کنند. دولتها میتوانند سیاستهایی (مانند استانداردهای CO2 اتحادیه اروپا، سیاستهای تجاری/تعرفهای ایالات متحده) را تنظیم کنند که به طور قابلتوجهی بر تعادل بازار تأثیر میگذارد. ذینفعان باید ریسکهای انرژی (مانند انرژیهای تجدیدپذیر در محل) را پوشش دهند، ابتکارات نیروی کار/بهرهوری انعطافپذیر را دنبال کنند، و قابلیتهای خدمات EV (شارژ، نرمافزار، فروش خودروهای برقی مستعمل) را تعمیق بخشند تا انعطافپذیر باقی بمانند.
- جهانی: فروش خودروهای سبک جدید در سال 2024 حدود 1.7 درصد افزایش یافت و به 88.2 میلیون نفر رسید، با یک روند صعودی خفیف تا 89.6 میلیون پیش بینی برای سال 2025. تولید در سال 2024 حدود 89.1 میلیون بود (1.6 درصد کاهش نسبت به سال 2023). تولیدکنندگان با احتیاط موجودی ها را مدیریت می کنند و مدل ها را با تغییر تقاضا تطبیق می دهند. موانع اصلی عبارتند از نرخ بهره بالا، احتیاط مصرف کننده و اصلاحات زنجیره تامین.
- چین: بزرگترین بازار جهان در سال 2024 حدود 25.8 میلیون فروخت (حدود 1.4 درصد افزایش نسبت به سال قبل) و انتظار می رود در سال 2025 به حدود 26.6 میلیون نفر برسد. سهم NEV (باطری + پلاگین هیبریدی) چین در سال 2024 به حدود 49 درصد از فروش خودرو رسید و انتظار می رود در سال 2024 به حدود 55 درصد برسد. برنامه های تجاری) و قیمت های رقابتی رشد خودروهای برقی را قوی نگه می دارند. تولید در حدود 29.5 میلیون (2024) ثابت است و قرار است در سال 2025 افزایش یابد، با حمایت تقاضای داخلی قوی. با این حال، تعرفه های اتحادیه اروپا بر BEV های چینی و کاهش رشد تولید ناخالص داخلی، خطرات متوسطی را به همراه دارد.
- ایالات متحده آمریکا: با فروش 16.0 میلیون خودروی سبک جدید در سال 2024، بازار ایالات متحده اندکی افزایش یافته است. خودروهای الکتریکی حدود 10 درصد از فروش را در سال 2024 به خود اختصاص دادند، اما به شدت تحت تأثیر سیاست قرار گرفتند. حذف تدریجی اعتبارات مالیاتی فدرال در پایان سال 2025 باعث شد فروش خودروهای برقی قبل از انقضا به اوج خود برسد و سپس کاهش یابد (سهم BEV در سپتامبر 2025 به 12٪ افزایش یافت، سپس پس از انقضای اعتبار به زیر 6٪ رسید). هیبریدی ها همچنان سهم بازار را به دست آورده اند: تا سال 2025، هیبریدها اکثریت سهم ترکیبی 22 درصدی برقی را تشکیل می دهند. تولید حدود 15 تا 16 میلیون دستگاه (NAFTA) است که انتظار می رود تا سال 2025 با نرخ های پیشنهادی به 15.1 میلیون کاهش یابد. افزایش قیمت سوخت (2022-2023 و 2026) توجه به خودروهای برقی را نسبتاً افزایش داده است، اما مصرف کنندگان آمریکایی همچنان به قیمت حساس هستند (متوسط قیمت خودروهای برقی ~ 56000 دلار در مقابل ~45000 دلار برای خودروهای ICE).
- اتحادیه اروپا: فروش خودروهای جدید در اتحادیه اروپا در سال 2024 به 15.0 میلیون نفر رسید (تقریباً یکسان نسبت به سال گذشته). با کاهش یارانه های سخاوتمندانه در بازارهایی مانند آلمان و فرانسه، فروش خودروهای الکتریکی راکد شد (حدود 20 درصد سهم در سال 2024). فروش بریتانیا این روند را کاهش داد (تقریباً 30٪ سهم BEV تا سال 2024) تحت دستور ZEV. تولید در سال 2024 حدود 17.0 میلیون نفر بود و در سال 2025 به 16.6 میلیون کاهش یافت. تولید و فروش خودرو نسبت به قیمت انرژی و فشارهای تورمی حساس است. تورم هزینه (انرژی، دستمزدها، مقررات) بر حاشیهها فشار وارد میکند: OECD خاطرنشان میکند که قیمت انرژی برای صنعت اتحادیه اروپا چندین برابر بیشتر از آمریکا/آسیا باقی میماند، در حالی که هزینههای نیروی کار حدود 3-4 درصد در سال در سالهای 2024-2025 افزایش یافته است.
- هند: در بازار خودروهای سواری، با وجود ناوگانی بین 4 تا 5 میلیون فروش سالانه، تنها 100000 خودروی برقی در سال 2024 (حدود 2 درصد از فروش) فروخته شد. فروش EV به آرامی رشد کرد (فروش EV 2024 ≈ 2٪ سهم) زیرا زیرساخت و مقرون به صرفه بودن موانع باقی مانده است. با این حال، حجم EV به سرعت در حال رشد است. در سه ماهه اول سال 2025، 45 درصد افزایش نسبت به سال گذشته به 35000 خودروی برقی رسید. جذب خودروهای الکتریکی دو و سه چرخ (که در اینجا به تفصیل توضیح داده نشده است) قوی تر است. OEM های محلی (Tata، MG-JSW) مدل های EV را اجرا می کنند. هزینههای سوخت بالا است (قیمتهای بنزین/دیزل به دلیل مالیات جزو بالاترین قیمتها در جهان هستند)، که میتواند با کاهش قیمت خودروهای الکتریکی و بهبود شارژ، پذیرش را تسریع کند.
- بازارهای نوظهور (آمریکای لاتین، دریا، آفریقا): اینها بازارهایی هستند که سریعترین رشد را دارند، اما از یک پایه کوچک. برزیل در سال 2024 حدود 125000 خودروی برقی فروخت (حدود 6 درصد از خودروهای جدید). واردات خودروهای برقی ساخت چین اکنون غالب است (85 درصد از فروش خودروهای برقی برزیل). بازارهای آسیای جنوب شرقی شاهد رشد شدید خودروهای برقی بودند: فروش خودروهای برقی تایلندی حتی با کاهش فروش ICE افزایش یافت و فروش خودروهای برقی منطقهای تا 40 درصد افزایش یافت. سهام خودروهای برقی در آمریکای لاتین در سالهای 2021-2024 سه برابر شده است، اما همچنان کمتر از 10 درصد از فروش را تشکیل میدهد. هند و دیگران (به عنوان مثال اندونزی) شروع به ارائه سیاست های حمایتی کرده اند. به طور کلی، برقیسازی این بازارها با شارژ زیرساختها و هزینههای اولیه بالا محدود میشود.
یادداشت ها: فروش و تولید مجموع وسایل نقلیه سبک (سرنشین + کامیون سبک) می باشد. سهم EV شامل BEV و PHEV می باشد. ارقام هند/برزیل تقریبی است. هزینه های انرژی به مقایسه برق/گاز صنعتی (داده های اتحادیه اروپا) اشاره دارد.
الکتریسیته موضوع غالب است. در سطح جهانی، فروش خودروهای برقی بین سالهای 2019 تا 2024 دو برابر شد. در سال 2024 حدود 17 میلیون خودروی برقی (20 درصد از خودروها) در مقایسه با 13 میلیون (2023) فروخته شد. رونق خودروهای برقی چین همچنان ادامه دارد: تقریباً 50 درصد از فروش 2024 NEV بوده است، افزایش فروش ماهیانه ICE از اواسط سال 2024 بسیار مهم بوده است (یارانه های NEV چین، دستورات ZEV ایالتی ایالات متحده، استانداردهای CO2 اتحادیه اروپا). طبق اعلام آژانس بینالمللی انرژی، تا سال 2030، بر اساس سیاستهای فعلی، حدود 40 درصد از خودروهای فروختهشده الکتریکی خواهند بود که در راس آنها چین (80 درصد) و اروپا (حدود 60 درصد) قرار دارند. اتوبوسها و خودروهای دو/سه چرخ در حال حاضر در بسیاری از مناطق به 50 درصد برقرسانی نزدیک شدهاند.
با این حال، پذیرش EV ناهموار است. با کاهش یارانه ها، بازارها به فلات می رسند: اروپا شاهد رکود سهم خودروهای برقی در حدود 20 درصد در سال های 2023-2024 بود. سهم خودروهای برقی ایالات متحده بین 7 تا 10 درصد در نوسان است و با چرخه های اعتبار مالیاتی در نوسان است. مقرون به صرفه بودن یک مانع باقی می ماند: خودروهای برقی ایالات متحده / اتحادیه اروپا هنوز 20 تا 30 درصد گرانتر از رقبای ICE هستند (متوسط EV در ایالات متحده 56000 دلار در مقابل 45000 دلار برای سایرین). از سوی دیگر، خودروهای الکتریکی از چین، اغلب هستند ارزان تر نسبت به مدلهای محلی ICE، به لطف مقیاس و زنجیرههای تامین محلی. قیمت باتری به سرعت در حال کاهش است: در سال 2024، هزینههای بسته در چین 30% کاهش یافت (10-15% در غرب).
شارژ و زیرساخت: انباشت سریع وجود دارد، اما ناهموار است. تعداد شارژرهای عمومی در پایان سال 2025 به 7 میلیون رسید که سالانه 33 درصد افزایش داشت. چین مسئول 4.7 میلیون مورد از این موارد (75 درصد رشد جهانی) است. اتحادیه اروپا در سال 2025 حدود 20 درصد شارژرهای بیشتری اضافه کرد (هلند 210000، آلمان 196000، فرانسه 185000). ایالات متحده تنها 20٪ رشد کرد (حدود 70000 شارژر سریع) و هنوز هم شارژ کمتری دارد (33 EV برای هر شارژر عمومی، در مقایسه با 11 دستگاه در سطح جهانی). کیفیت شبکه شارژ در حال بهبود است: در سال 2025 تقریباً 2.2 میلیون شارژر سریع/فوق العاده سریع در سراسر جهان وجود داشت (افزایش 40 درصدی نسبت به سال گذشته). با این حال، شارژ خانه / محل کار به طور کلی غالب است (پروژه های IEA بیش از 90٪ از شارژ تا سال 2035 خصوصی خواهند بود). زنجیره تامین باتری: سرمایهگذاریها زیاد است، اما مواد معدنی حیاتی کمیاب هستند. BNEF خاطرنشان میکند که تقاضای فلز باتری میتواند تا سال 2030 به 17.5 میلیون تن برسد (سطح 5×2021). بازارهای لیتیوم و نیکل در سال 2022 محدود بوده و عرضه همچنان محدود است، هزینه باتری را بالاتر از بلندمدت نگه میدارد. در همین حال، درایو برای شیمی با چگالی انرژی بالاتر نیاز به کبالت.
مشوق های سیاست گذاری: دولت ها به تشویق خودروهای برقی و جریمه ICE ها ادامه می دهند. نمونههای کلیدی عبارتند از سهمیههای NEV چین و یارانههای خرید، مقررات اتحادیه اروپا برای CO₂ “مناسب برای 55” (50٪/100٪ کاهش تا سال 2030/35)، اعتبار مالیاتی فدرال ایالات متحده (تا 7500 دلار برای خودروهای برقی جدید، با افزایش پیشنهادی)، و برنامههای ZEV در سطح ایالت. تجارت آلاینده ها و مالیات های مرزی کربن (EU ETS، CBAM) به طور موثر بر وسایل نقلیه معمولی و ورودی های خودرو مالیات می دهند. چنین سیاستهایی در طول زمان خودروهای برقی را نسبتاً جذابتر میکنند، حتی اگر هزینههای OEM را افزایش دهند (مثلاً هزینه کربن اتحادیه اروپا که 15٪ به قیمت فلز اضافه میکند).
بحران های اخیر سوخت باعث نوسانات شده است. جنگ 2022 بین روسیه و اوکراین برای مدت کوتاهی نفت را به بالای 100 دلار در هر بشکه رساند و درگیری خاورمیانه در سال 2026 (تنگه هرمز) قیمت ها را دوباره بالا برد. آژانس بینالمللی انرژی هشدار میدهد که شوکهای نفتی میتواند منجر به محدودیتهای کوتاهمدت تقاضا (محدودیتهای سرعت، کار از خانه) شود. قیمت بالای بنزین خریداران خودرو را به سمت خودروهای هیبریدی و برقی سوق داده است، اما اثرات آن کمرنگ شده است. داده های ایالات متحده تنها افزایش جزئی در “اضافه وزن” خودروهای الکتریکی را با افزایش قیمت پمپ نشان می دهد. قابل توجه است که جهش بزرگ در فروش خودروهای برقی در سال 2025 به دلیل انقضای اعتبارات مالیاتی بود، نه هزینه سوخت: سهم خودروهای الکتریکی در ایالات متحده قبل از انقضای اعتبار به 12 درصد افزایش یافت و سپس کاهش یافت. در اروپا، کل برقرسانی نروژ (۸۸ درصد از فروش تا سال ۲۰۲۴) نشان میدهد که مالیاتهای مستمر (مالیات بر سوخت/خودرو) و مشوقها چه چیزی میتوانند به دست آورند، در حالی که بازارهایی با گاز ارزانتر (یا کاهش یارانههای برق الکتریکی) شاهد پذیرش کندتر هستند.
هزینه های سوخت به تدریج بر ترکیب ناوگان تاثیر می گذارد. به عنوان مثال، داده های ایالات متحده نشان می دهد که وسایل نقلیه هیبریدی به طور فزاینده ای محبوب می شوند: در سال 2025، هیبریدی ها اکثر فروش های “برق” را تشکیل می دادند، حتی با کاهش خودروهای برقی پلاگین. قیمت بالای دیزل همچنین استفاده از کامیونهای سنگین را کاهش میدهد، که این موضوع را برای کامیونهای برقی پشتیبانی میکند (فروش آنها در سال 2024 در سطح جهانی 80 درصد افزایش یافت، البته از سطوح پایین). به طور کلی، تجزیه و تحلیل IEA/BNEF به اوج تقاضای نفت جادهای تا 2029 اشاره میکند که بیشتر ناشی از کارایی و وسایل نقلیه الکتریکی است تا هراس سوخت کوتاهمدت.
خودروسازان اروپایی با بادهای مخالف منحصر به فردی روبرو هستند. فشارهای اصلی هزینه عبارتند از:
-
هزینه های انرژی: حتی پس از فروکش کردن بحران 2021-2023، قیمت گاز و برق صنعتی در اتحادیه اروپا بسیار بالاتر از استانداردهای جهانی باقی مانده است. این بدان معناست که هر خودرویی که در اروپا ساخته می شود می تواند هزینه داشته باشد هزاران بیش از هر رقیبی در آمریکای شمالی یا آسیا در قدرت است. قطعات انرژی بر (فولاد، آلومینیوم) به ویژه گران می شوند. OEM ها باید برای هزینه های مواد بیشتر درباره هزینه های EUA و CBAM مذاکره کنند.
-
نیروی کار و سایر هزینه های ورودی: دستمزدهای اروپایی همچنان در حال افزایش هستند (Eurostat: +3-4٪ سالانه در سال 2025 برای صنعت). مقررات مربوط به ساعات کار، ایمنی و توافقات اتحادیه، سختگیری بیشتری ایجاد می کند. تورم در قطعات (نیمه هادی ها، دسته سیم) کاهش یافته است، اما همچنان بر قیمت تمام شده کالا تأثیر می گذارد. قوانین سختگیرانه CO₂/کربن اتحادیه اروپا نیز هزینههای انطباق را افزایش میدهد: خودروسازان با جریمههای بالاتری مواجه میشوند یا در صورتی که ناوگان آنها به اهداف سالانه CO₂ نرسیدند، مجبور به خرید هزینههای جبرانی میشوند، به این معنی که مالیات اضافی برای هر خودرو غیر الکتریکی فروخته شده دریافت میشود.
-
مقررات و قیمت گذاری کربن: قوانین مناسب برای 55 اتحادیه اروپا کاهش CO2 را به میزان 55 درصد تا سال 2030 (در مقایسه با سال 2021) و 100 درصد تا سال 2035 تحمیل می کند. این قوانین در حالی که اهداف سهم خودروهای برقی را افزایش می دهند، OEM ها را مجبور می کنند تا تغییرات پرهزینه فناوری را تسریع کنند. علاوه بر این، ETS اتحادیه اروپا و مالیات جدید CBAM هزینههای کربن غیرمستقیم را تقریباً بر تمام ورودیهای خودرو تحمیل میکند. تحلیلگران پیش بینی می کنند که قیمت کربن در اتحادیه اروپا تا سال 2030 به 130 یورو در هر تن افزایش می یابد که برای یک خودروی متوسط هزینه های ورودی فلز را حدود 7 تا 17 درصد افزایش می دهد. در چشم انداز: اروپا اکنون یکی از معدود بازارهای اصلی است که در آن خودروهای احتراق داخلی همچنان به یارانه سوخت دوره ای (مانند مالیات CO2 آلمان بر سوخت حمل و نقل) و افزایش سریع مالیات ثبت خودرو برای وسایل نقلیه با آلایندگی بالاتر نیاز دارند.
-
کمبود قطعات: کمبود تراشه جهانی در سال 2023 کاهش خواهد یافت، اما اروپا همچنان تراشه ها و قطعات تخصصی زیادی را تامین می کند. فناوری جدید (حسگرهای ADAS، الکترونیک قدرت برای خودروهای برقی، نرم افزار) تا حد زیادی در خارج از اروپا توسعه یافته است و وابستگی ایجاد می کند. ایمن سازی باتری ها و نیمه هادی ها اغلب به معنای سرمایه گذاری در کارخانه های خارج از کشور یا پرداخت حق بیمه است. بنابراین، قطعات و مواد خام هزینه بیشتری دارند و زمان تحویل طولانی تری دارند و تولید به موقع را تحت فشار قرار می دهد.
پیامدها برای ذینفعان: این فشارها در حال فشرده کردن حاشیه ها و تغییر شکل استراتژی ها هستند. McKinsey تخمین می زند که سهم بازار OEM اروپا از سال 2017 تا 13 درصد کاهش یافته است و میانگین حاشیه تامین کنندگان به 5٪ کاهش یافته است. تحت فشار هزینه ها، OEM های اروپایی در حال ادغام هستند، برون سپاری و لابی را برای کمک (مانند تعرفه متقابل برای خودروهای برقی چینی) افزایش می دهند.
- OEM ها: بسیاری برای صرفه جویی در هزینه، سرمایه گذاری های EV را به تعویق انداخته اند یا رشد حجم را کاهش داده اند. آنها به دنبال مراکز تولید کم هزینه هستند: به عنوان مثال. تولید خودروهای برقی مکزیک قرار است تا سال 2024 دو برابر شود، زیرا هزینه ها در آنجا کمتر از اتحادیه اروپا است. سودآوری تحت فشار است. همراه با نیازهای بالای تحقیق و توسعه (فناوری EV/Battery)، این امر باعث افزایش قیمت یا بهبود کارایی می شود. بودجههای داخلی برای مدلهای جدید / خودروهای برقی با هزینههای مربوط به انطباق با CO2، فناوری دیجیتال و غیره رقابت میکند.
- تامین کنندگان: آنها در حال حاضر تحت فشار حاشیه هستند و 40 درصد از تقاضای فولاد اتحادیه اروپا را مشروط به CBAM تامین می کنند. بسیاری از آنها در حال انتقال قطعات تولید به خارج از اتحادیه اروپا یا تنوع بخشیدن به بازارهای غیرخودرو هستند. نوسانات ارز (ضعیف شدن یورو که به برخی صادرکنندگان کمک می کند) نیز یک عامل است. گزارشها نشان میدهند که بیش از نیمی از تامینکنندگان اروپایی انتظار سودآوری کمی دارند تا حداقل تا سال 2025.
- فروشندگان: فروشندگان خودرو در کوتاه مدت با کاهش ارزش خودروهای دست دوم مواجه می شوند (زیرا پذیرش EV در نهایت ارزش فروش مجدد ICE را کاهش می دهد) و فروش سنگین تر خودروهای جدید. خودروهای برقی تمایل دارند حاشیه سود کمتری را به دست آورند (نمایندگان شورلت و غیره این را گزارش کرده اند). برای حفظ سود، نمایندگیها باید فعالیتهای خدماتی خود را تغییر دهند: خودروهای برقی به تعمیر و نگهداری روغن/ترمز کمتری نیاز دارند، اما به نرمافزار پیچیدهتر و تعمیر باتری نیاز دارند. بسیاری از نمایندگی ها مشغول آموزش مجدد کارکنان و راه اندازی بخش های تعمیر خودروهای برقی هستند، اما در کل گردش مالی پس از فروش به ازای هر خودرو انتظار می رود با تسلط BEV ها کاهش یابد. قیمت گذاری مناسب برای مصرف کننده و فروش آنلاین نیز قدرت سنتی تعیین قیمت نمایندگی ها را محدود می کند.
به طور خلاصه، محیط پرهزینه اروپا به این معنی است که بازیگران صنعت قاره باید به سرعت خود را وفق دهند: هزینه های تولید را کاهش دهند، ورودی های رقابتی کربن را ایمن کنند و به طور بالقوه رشد حجم کمتری را بپذیرند. رقبای آمریکایی و آسیایی با انرژی ارزان تر و انگیزه های سرمایه گذاری بیشتر، مزیت نسبی به دست می آورند. به عنوان مثال، مکزیک به یک پایگاه صادراتی برای تولیدکنندگان OEM ایالات متحده و اتحادیه اروپا تبدیل شده است تا از تعرفه های اتحادیه اروپا و هزینه کربن جلوگیری کنند.
نوسانات شدید قیمت انرژی در سال های اخیر بر پویایی بازار تأثیر گذاشته است. شوک نفتی سال 2022 (درگیری بین روسیه و اوکراین) و تنش در خاورمیانه در سال 2026 باعث شد تولید بنزین/دیزل برای مدت کوتاهی به بالاترین حد چند ساله خود برسد. این بحرانها دولتها و شرکتها را به سمت ترویج صرفهجویی در سوخت سوق دادند (برای مثال، اقدامات آژانس بینالمللی انرژی در برابر شوکهای نفتی، مانند کاهش سرعت و کار از راه دور). واکنشهای مصرفکننده محتاطانه بود: پس از سال 2022، سهم خودروهای الکتریکی ایالات متحده از ترکیب فروش به طور متوسط از 4.4٪ به 5.2٪ (مارس تا ژوئن 2022) افزایش یافت، اما پس از آن ثابت ماند. تجزیه و تحلیل ادموندز نشان می دهد که قیمت بنزین علاقه به خودروهای الکتریکی را “تحریک” کرد، اما به طور مستقل باعث تغییرات عمده نشد.
با این وجود، قیمت های بلند مدت سوخت بالا است اثری بگذارد.مطالعات نشان می دهد که خریداران بیشتر از خودروهای برقی آگاه می شوند. آژانس بین المللی انرژی خاطرنشان می کند که پذیرش خودروهای الکتریکی می تواند امنیت انرژی را با صرفه جویی در حدود 5 میلیون بشکه در روز تا سال 2030 بهبود بخشد. در عمل، ناوگان به تدریج در حال تغییر هستند: هیبریدی ها (بدون نیاز به شارژ) در بازارهایی مانند ایالات متحده که سوخت کمیاب است، رشد کرده اند. در اروپا، هزینههای بالاتر دیزل (و تغییرات مالیاتی) برقیسازی اتوبوسها و اتوبوسها را تسریع کرده است (چین در حال حاضر بیش از ۸۰ درصد اتوبوسهای برقی را در سراسر جهان دارد). به عنوان یک جدول زمانی: درگیری عربستان در اواسط سال 2026، نفت خام برنت را به تقریبا 90 دلار رساند، قبل از اینکه توافق آمریکا و ایران در ژوئن 2026 قیمتها را افزایش داد.
انگیزه سیاستی ناشی از بحران: قابل ذکر است، برخی از بحران های سوخت تقاضا برای محرک ها را افزایش داده است. در چین، یک برنامه تجارت در آوریل 2024 (تشویق بخشی به خودروهای الکتریکی نسبت به خودروهای قدیمی) با رونق خودروهای برقی چین همزمان شد. پس از شوک 2022، بسیاری از کشورها یارانه های خودروهای برقی را تمدید یا گسترش دادند (به عنوان مثال، کشورهای عضو اتحادیه اروپا یارانه خرید را افزایش دادند). برعکس، با کاهش قیمت سوخت از آن زمان، فشار سیاسی برای اصلاح یارانه ها وجود دارد. (مدرک انقضای اعتبارات آمریکایی و تغییرات تعرفه های بریتانیا).
به طور خلاصه می توان گفت که بحران های سوخت فقط تا کنون اتفاق افتاده است ظریف، موقتی تأثیرات بر انتخاب های مصرف کننده (همانطور که ادموندز اشاره می کند). تأثیر ماندگارتر پیامدهایی بر سیاست و اقتصاد ناوگان دارد: خودروسازان اکنون قیمتهای فرار نفت (و کربن) را به عنوان یک هنجار فرض میکنند و آنها را در برنامهریزی بلندمدت ادغام میکنند. گفته میشود، شوکهای عرضه آتی یا مالیاتهای شدید کربن میتواند تغییر ساختاری در ترکیب خودرو را فراتر از پیشبینیهای فعلی تسریع کند.
کوتاه مدت (1-2 سال): این بخش احتمالاً شاهد رشد تقاضای ثابت تا متوسط خواهد بود. S&P فروش جهانی حدود 89.6 میلیون در سال 2025 (افزایش 1.7 درصد نسبت به سال گذشته) و فروش قابل مقایسه در سال 2026 را پیش بینی می کند. سطوح موجودی، که قبلا ناچیز بود، ممکن است با تثبیت تولید تا حدودی عادی شود. فروش خودروهای برقی باید به رشد خود ادامه دهد: BNEF انتظار دارد تا 23.3 میلیون خودروی برقی در سال 2026 (+ 11 درصد به صورت سالانه) باشد. اختلال (به عنوان مثال به دلیل تنش های چین و تایوان) می تواند بهبود یابد.
میان مدت (3-5 سال): خودروهای الکتریکی سهم به سرعت در حال رشدی از فروش را به خود اختصاص خواهند داد. آژانس بین المللی انرژی انتظار دارد تا سال 2030، خودروهای الکتریکی از 40 درصد فروش جهانی خودرو فراتر رود. در چین، سهم خودروهای برقی تا سال 2030 به 80 درصد، در اروپا به 60 درصد و در ایالات متحده به 20 تا 30 درصد می رسد. اکثر خودروسازان اکنون در حال برنامه ریزی هستند که تا سال 2030 خط تولید خودروهای برقی اکثریت یا کامل را داشته باشند، زیرا مقررات در مورد میانگین مصرف سوخت شرکت ها در سراسر جهان سخت تر شده است. تا سال 2029، تقاضای جهانی نفت جاده ای می تواند به اوج خود برسد و بر بازارهای پالایش و نفت تأثیر بگذارد.
عرضه باتریها و قطعات افزایش مییابد، اما تنگناها در مواد خام (به ویژه لیتیوم، نیکل) همچنان میتواند باعث کمبود/قیمتهای چرخهای در اواخر سال 2020 شود (مگر اینکه پروژههای عظیم جدید آنلاین شوند). سیاستهای انتقال انرژی تشدید خواهند شد: انتظار قیمتهای کربن بالاتر و مشوقهای احتمالی جدید برای بازیافت باتری خودروهای الکتریکی، سبکوزن و تولید محلی را داشته باشید. خدمات خودمختار و تحرک نقش بیشتری خواهند داشت (BNEF بیش از 1 میلیون رباتاکسی را تا سال 2033 پیش بینی می کند، اما تا پنج سال دیگر فاصله دارد).
توصیه های راهبردی:
- برای OEM ها: تسریع در یکپارچگی معماری خودرو (پلتفرمهای «اسکیتبردی» EV بیشتر در مدلها) برای دستیابی به مقیاس. برای جلوگیری از اصطکاک تجاری، زنجیره های تامین را بومی سازی کنید (به عنوان مثال، ساخت باتری/سلول در قاره یا اشتراک گذاری پلت فرم های جهانی با شرکای آسیایی). پوشش هزینه های انرژی و CO2 از طریق قراردادهای انرژی تجدیدپذیر یا سرمایه گذاری های جبران کربن. نرمافزار و خدمات (اتصال، دادههای ناوگان) را دنبال کنید تا پس از فروش از درآمد حاصل از فروش سختافزار از دست رفته استفاده کنید.
- برای تامین کنندگان: به قطعات پیشرفته (الکترونیک قدرت، حسگرها) و خدمات (به روز رسانی دیجیتال) با حاشیه بالاتر بروید. اتحادهای بین صنعتی (مانند مشارکت های CES) برای جمع آوری تحقیق و توسعه برای باتری های نسل بعدی یا سوخت های جایگزین تشکیل دهید. سرمایه گذاری در تولید در مناطق کم هزینه یا در تاسیسات بازیافت برای ایمن سازی مواد.
- برای فروشندگان و پس از فروش: تخصص خودروهای برقی بسازید (گواهینامههای سیستم فشار قوی، بررسی سلامت باتری). نقش تسهیلکننده شارژ را گسترش دهید (نصب شارژرهای خانگی، مدیریت شارژ ناوگان). لابی برای سیاستهایی که مدلهای سود پایدار را برای فروشندگان تضمین میکند (مانند حاشیههای منصفانه در فروش خودروهای برقی). برنامهریزی یک بازار رو به رشد خودروهای برقی مستعمل با راهاندازی خدمات خودروهای برقی مستعمل.
- برای سیاستگذاران: به ترویج وسایل نقلیه و زیرساخت های پاک ادامه دهید، اما از چرخه های یارانه رشد اقتصادی اجتناب کنید. تشويق ماليات عادلانه (همراستا كردن ماليات سوخت و خودرو با اهداف آب و هوايي و در عين حال محافظت از مصرف كنندگان). پشتیبانی از بازآموزی نیروی کار (برای تولید و خدمات وسایل نقلیه الکتریکی). مقررات را ساده کنید تا به OEM ها نقشه راه کربن بلندمدت روشنی ارائه دهید.
جدول: آمار کلیدی بر اساس منطقه (فروش، سهم خودروهای الکتریکی، تولید و غیره) تصویری از پویایی مقایسه ای ارائه می دهد:
منابع: پیشبینیهای S&P Global، تحلیلهای IEA/BNEF، دادههای Eurostat، Edmunds/EIA و سایر موارد ذکر شده.