با نزدیک شدن به سال 2025، S&P Global Mobility فروش 89.6 میلیون خودروی جدید در سراسر جهان در سال آینده را پیشبینی میکند که نشان دهنده رشد محتاطانه بازیابی است. پیش بینی های خودرو برای سال 2025 به طور کلی به سمت پایین بازنگری شده است که منعکس کننده تغییرات مورد انتظار سیاست ایالات متحده پس از انتخابات است. تأثیر حاصله بر تقاضای خودرو، بهویژه بر روی نرخهای بهره، جریانهای تجاری، خرید و نرخ پذیرش BEV قابل توجه خواهد بود.
بر اساس پیشبینی جدید S&P Global Mobility، انتظار میرود فروش جهانی خودروهای جدید با 1.7 درصد افزایش سالانه به 89.6 میلیون دستگاه در سال 2025 برسد.
بخش جهانی خودرو همچنان بر مدیریت سطح تولید و موجودی در پاسخ به الگوهای تقاضای منطقه ای، از جمله رشد آهسته تر در بازارهای کلیدی، که در برخی موارد مربوط به پذیرش کندتر خودروهای الکتریکی است، متمرکز است.
چشم انداز پیش بینی شامل عوامل متعددی از جمله بهبود عرضه، تاثیرات نرخ، تداوم نرخ های بهره بالا، چالش های مقرون به صرفه، قیمت بالاتر خودروهای جدید، اعتماد نابرابر مصرف کنندگان، نگرانی های قیمت انرژی و عرضه، خطرات وام خودرو و چالش های برقی سازی است. در ایالات متحده، دونالد ترامپ، رئیس جمهور تازه منتخب، انتظار می رود در سال 2025 با طیف وسیعی از اولویت های سیاست، از جمله تعرفه های جهانی، مقررات زدایی و تزلزل در حمایت از BEV، وارد عمل شود.
کالین کوچمن، مدیر اجرایی پیش بینی خودروهای سبک جهانی برای تحرک S&P Mondiale گفت: «سال 2025 نوید یک چالش بزرگ برای صنعت خودرو است زیرا عوامل کلیدی تقاضای منطقه ای پتانسیل تقاضا را محدود می کند و دولت جدید ایالات متحده از روز اول عدم اطمینان جدیدی ایجاد می کند. یک نگرانی کلیدی این است که چگونه تقاضای طبیعی برای خودروهای برقی با تجدید نظر دولتها در حمایت از سیاستها، بهویژه مشوقها و یارانهها، سیاستهای صنعتی، تعرفهها و اهداف بهسرعت در حال تحول OEM، تغییر خواهد کرد.»
بر اساس گزارش S&P Global Mobility، انتظار می رود فروش جهانی خودرو تا سال 2024 به 88.2 میلیون دستگاه برسد. این نشان دهنده افزایش 1.7 درصدی نسبت به سال 2023 است که با تداوم تکمیل موجودی در طول سال همراه با پایدارتر شدن زنجیره تامین پشتیبانی می شود.
پیش بینی فروش خودرو بر اساس بازار
اروپا: تا سال 2024، بازار اروپای غربی/مرکزی باید کمتر از 15.0 میلیون دستگاه (+ 1.1 درصد سالانه) تحویل دهد زیرا مشتریان محتاط هستند و OEM ها به اصلاح ترکیب پیشرانه خود ادامه می دهند. در سال 2025، این خط داستانی تشدید خواهد شد زیرا مقررات سختگیرانه انتشار گازهای گلخانه ای برای سال 2025 بیشتر بر ترکیب بازار و گردش مالی تأثیر می گذارد. S&P Global Mobility پیشبینی میکند که به دلیل خطرات رکود اقتصادی که همچنان شاهد قیمتهای بالای خودرو، کاهش یارانه خودروهای برقی، تعرفههای خودروهای برقی و افزایش قیمتها خواهد بود، بازار به حدود 15 میلیون دستگاه خواهد رسید که تنها 0.1 درصد نسبت به سال گذشته افزایش مییابد. عدم اطمینان سیاسی در آلمان و فرانسه
کوچمن میگوید: «چالشهای کلیدی شامل داستان پویای برقرسانی، در کنار تعرفههای اتحادیه اروپا بر واردات از سرزمین اصلی چین، خطرات تعرفهای ترامپ، مصرفکنندگان مردد، کمیسیون جدید اتحادیه اروپا و لابی قوی بر روی اهداف انتشار گازهای گلخانهای اتحادیه اروپا است».
ایالات متحده آمریکا: S&P Global Mobility انتظار دارد که حجم فروش ایالات متحده در سال 2025 به 16.2 میلیون دستگاه برسد که افزایش تخمینی 1.2 درصدی نسبت به سطح پیش بینی شده 16.0 میلیون دستگاهی در سال 2024 است که بازتاب فضای نامطمئن برای سطوح فروش خودرو است.
کریس هاپسون، مدیر پیشبینی فروش خودروهای سبک آمریکای شمالی برای S&P Global Mobility، گفت: «2025 فرصتها و عدم قطعیتهای متفاوتی را برای صنعت خودرو به ارمغان میآورد، زیرا دولت جدید و پیشنهادات سیاستی در حال اجرا هستند.
مسائل مربوط به مقرون به صرفه بودن خودروهای جدید که با هم باعث محدود شدن تقاضای خودرو برای بیشتر سال 2024 شده است، در سال 2025 به سرعت حل نخواهد شد. انتظار می رود سطح قیمت خودرو کاهش یابد اما همچنان بالا بماند. انتظار می رود نرخ بهره بیشتر به سمت پایین تغییر کند، اما انتظار می رود تورم بیشتر کاهش یابد. ما انتظار داریم که این منجر به چشم انداز رشد ملایمی برای فروش خودرو شود. همراه با ناراحتی مصرف کننده، ما انتظار داریم که این به چشم اندازهای رشد فروش خودرو تبدیل شود.
سرزمین اصلی چین: پیش از پایان سال، ترکیبی از 130 میلیارد یوان توسعه مشوقهای خودروهای انرژی نو (NEV) همراه با برنامه تجارت جدید 75 میلیارد یوانی، تا سال 2024 به حداقل 25.8 میلیون واحد برآورد میشود. 1.4٪ سالانه). طبق گفته S&P Global Mobility. در سال 2025، علیرغم فعالیتهای اقتصادی پایینتر، بخش خودرو به حمایت NEV و طرحهای تجارت در کنار مشوقهای خودروهای دولت محلی، مشوقهای دولتی گستردهتر و ادامه جنگ قیمت خودرو ادامه خواهد داد. انتظار می رود تقاضا برای سرزمین اصلی چین در سال 2025 به 26.6 میلیون واحد برسد که 3.0 درصد دیگر نسبت به سال 2024 افزایش یافته است.
رونق NEV احتمالا تا سال 2025 ادامه خواهد داشت و قیمت خودروهای برقی از هزینههای باتری ارزانتر، همراه با برنامههای یارانه ملی و منطقهای سخاوتمندانه برای کمک به افزایش تقاضا برای وسایل نقلیه جدید بهره میبرند. بر اساس برآوردهای S&P Global Mobility، همراه با معافیت مالیاتی کامل NEV تا پایان سال 2025، انتظار میرود نفوذ NEV (به عنوان درصد وسایل نقلیه مسافربری) از 49 درصد در سال 2024 به 58 درصد در سال 2025 افزایش یابد.
ژاپن: با نگاهی به سال 2025، تقاضای خودروهای سبک ژاپنی باید پس از سال ناامیدکننده 2024 به حالت رشد بازگردد که عمدتاً به دلیل توقف غیرمنتظره تحویل دایهاتسو به دلیل بی نظمی در انتشار گازهای گلخانه ای است. S&P Global Mobility انتظار دارد حجم فروش در سال 2025 به 4.6 میلیون دستگاه برسد که افزایش تخمینی 5.4 درصدی را نسبت به سطح مورد انتظار سال 2024 به زیر 4.4 میلیون واحد نشان می دهد. چشم انداز تعرفه های جهانی ایالات متحده و بنیادهای اقتصادی ضعیف تر جهانی می تواند برای ژاپن – یک صادر کننده خالص خودروهای بزرگ، به ویژه به آمریکای شمالی – مشکل ساز باشد، اگرچه انتظار می رود رشد کندتر BEV ایالات متحده می تواند یک پوشش نقره ای ایجاد کند.
چشم انداز تولید خودرو در سال 2025 با افزایش ریسک های جهانی در حال رکود است
انتظار میرود تولید جهانی خودروهای سبک در سال 2024 به 89.1 میلیون دستگاه خاتمه یابد که در مقایسه با سال 2023، 1.6 درصد کاهش یافته است و همه مناطق به جز سرزمین اصلی چین و آمریکای جنوبی با کاهش روبرو هستند.
دورنمای تولید سال 2025 با این فرض تسلط دارد که دولت جدید ایالات متحده یک رژیم تعرفهای جدید و گسترده اعمال خواهد کرد و عملاً یک تعرفه جهانی 10 درصدی را برای همه کالاهایی که وارد ایالات متحده میشوند، به استثنای کانادا و مکزیک، که شرایط USMCA فرض می شود و در سرزمین اصلی چین، جایی که فرض می شود، تعرفه 30٪ اعمال خواهد شد.
برای سال 2025، S&P Global Mobility پیش بینی می کند که تولید جهانی خودروهای سبک با 0.4 درصد کاهش به 88.7 میلیون دستگاه برسد. جداسازی اثرات تعرفهها در هر منطقه دشوار است، بهویژه با توجه به چالشهای مداوم مدیریت موجودی و نوسانات مداوم در سطح برنامه خودرو، زیرا OEMها تنظیمات استراتژیک را برای برنامههای محصول آتی خود انجام میدهند.
مارک فولتورپ، مدیر اجرایی پیش بینی خودروهای سبک جهانی برای S&P Global Mobility گفت: «با ورود به سال 2025، صنعت خودرو همچنان در قلمرو نامشخصی باقی می ماند، به خصوص که ما تعرفه های جهانی آینده ترامپ را پیش بینی می کنیم. “تا سال 2025، چشم انداز تولید به طور چشمگیری تغییر خواهد کرد زیرا تجارت جهانی کند می شود و احتمال تلافی وجود دارد.”
در سرزمین اصلی چین، S&P Global Mobility سطوح تولید پایدار را برای سال 2025 پیشبینی میکند که با 0.1 درصد افزایش به 29.6 میلیون دستگاه میرسد. سطوح تولید باید با ترکیبی از تقاضای داخلی قوی NEV، در کنار صادرات قوی، حمایت شود، البته با تعرفههای واردات اتحادیه اروپا بر BEVهای ساخت چین کاهش یافته است.
انتظار می رود برای منطقه آمریکای شمالی، کل تولید با 2.4 درصد کاهش به 15.1 میلیون دستگاه در سال 2025 برسد. دولت آینده ترامپ بازگشتی به وضعیت غیرقابل پیش بینی را نشان خواهد داد، با سیاست هایی که انتظار می رود بر تقاضای کلی تأثیر بگذارد و فرضیات مربوط به ترکیب خودرو را به چالش بکشد. نکته مثبتتر این است که مقررات زدایی باید در اواخر دور دوم ریاستجمهوری پرزیدنت ترامپ، بادهای عقبی را برای صنعت خودروی آمریکای شمالی ایجاد کند.
انتظار میرود اروپا در سال 2025 16.6 میلیون دستگاه بسازد که 2.6 درصد کمتر از 17.0 میلیون دستگاه در سال 2024 است. مربوط به دولت آینده ترامپ، با وسایل نقلیه ممتاز به ویژه در معرض خطر.
عدم اطمینان مصرف کنندگان در مورد برق رسانی، به ویژه سرعت گیرها در اروپا و ایالات متحده
تا سال 2024، تعداد زیادی از OEM ها برنامه های بلندپروازانه ای برای برق رسانی برای پنج تا پانزده سال آینده ارائه کرده اند. یک نگرانی کلیدی این است که چگونه تقاضای طبیعی برای خودروهای برقی تکامل مییابد زیرا دولتها حمایتهای سیاستی، بهویژه مشوقها و یارانهها، سیاستهای صنعت خودروهای الکتریکی و تعرفهها را اصلاح میکنند. در خارج از چین، خودروسازان در انتقال الکتریکی با دو چالش روبرو هستند: افزایش تولید BEV های قابل فروش و یافتن مشتریان مایل به خرید آنها.
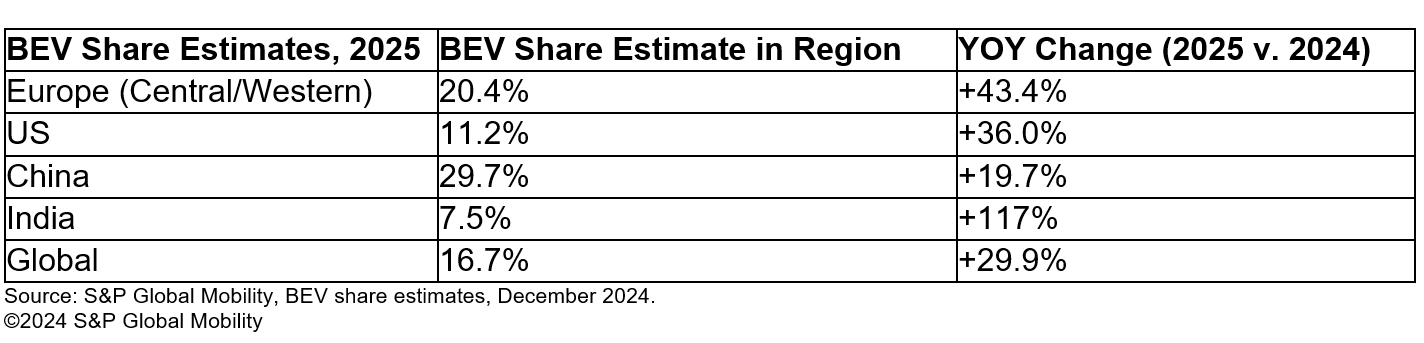
علیرغم این تیرگی، خودروهای الکتریکی همچنان یک بخش رشد کلیدی در بخش خودرو هستند و S&P Global Mobility انتظار دارد فروش جهانی خودروهای سواری با باتری برقی در سال 2025 به 15.1 میلیون دستگاه برسد که 30 درصد نسبت به سطح سال 2024 افزایش یافته است که برای حدود 16.7 درصد خوب است. . فروش جهانی خودروهای سبک به عنوان مرجع، در سال 2024 حدود 11.6 میلیون BEV در سراسر جهان وجود داشت که 13.2 درصد از سهم بازار را به خود اختصاص داد.
انتظار می رود بازارهای بزرگ بیشتر این حجم را به خود اختصاص دهند، اگرچه بازارهای کوچکتر نیز شاهد افزایش اندکی خواهند بود. سهم مورد انتظار BEV در هر منطقه به شرح زیر است:
با نگاهی فراتر از سال 2025، هنوز ابهامات زیادی در مورد سرعت برق رسانی، به ویژه در مورد زیرساخت های شارژ، شبکه برق، زنجیره های تامین باتری، روند منابع جهانی، موانع تعرفه ای برای تجارت، سرعت پیشرفت های تکنولوژیکی و سطح حمایت لازم از سیاست وجود دارد. سازندگان از سوختهای فسیلی به جایگزینهای الکتریکی روی آورند.
در حال حاضر، برنامه NEV چین و ابتکار “Fit for 55” اروپا برای حمایت از آینده تحرک پایدار دست نخورده باقی مانده اند. نیت رئیس جمهور تازه منتخب ترامپ برای حمایت از وسایل نقلیه الکتریکی آمریکایی، به ویژه با توجه به IRA و ابتکارات سیاسی مختلف، کمتر مشخص است.
نمونه ای از داده های پیش بینی فروش خودروهای سبک ما را مشاهده کنید.
پیش بینی را دانلود کنید